Apuestas con Valor Esperado Positivo (+EV): La Única Estrategia Matemática para Ganar a Largo Plazo
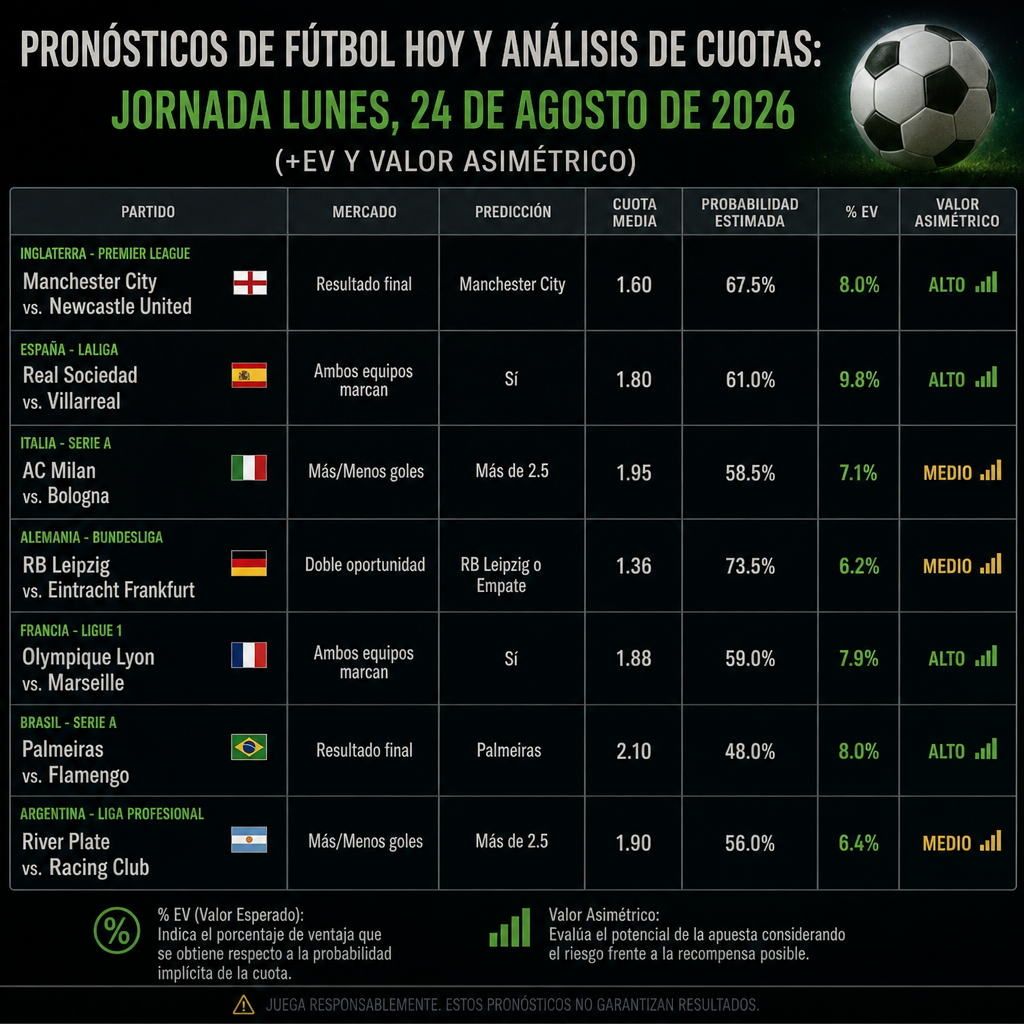
El 95% de los apostadores deportivos pierden dinero de forma crónica. No es una cuestión de mala suerte, sino de analfabetismo matemático. La mayoría opera bajo la premisa falsa de que el objetivo es «predecir quién ganará el partido». En el ámbito profesional, predecir el resultado es irrelevante; el único objetivo viable es identificar apuestas con valor esperado positivo +EV. Si no existe una discrepancia matemática entre la probabilidad real de un evento y la cuota que ofrece el mercado, la operación no se ejecuta, sin importar si juega el Manchester City o el Real Madrid.
En Apuestas Contra Favoritos, rechazamos la intuición. Nuestros modelos de explotación de discrepancias, alojados en la Terminal Cuantitativa MED v4.0, auditan miles de líneas de apuestas para detectar cuándo el mercado ha inflado artificialmente la probabilidad de un favorito. Este artículo desglosa la mecánica del valor esperado con rigor biomatemático, desmontando los sesgos cognitivos que las casas de apuestas utilizan para extraer capital del apostador recreacional.
Principio Inquebrantable: Una apuesta con Valor Esperado Positivo (+EV) puede perder en el corto plazo debido a la varianza inherente al fútbol. Sin embargo, repetir esa misma operación matemática miles de veces garantiza una rentabilidad compuesta. No compramos resultados; compramos precios mal etiquetados.
La Definición Matemática del Valor Esperado (+EV)
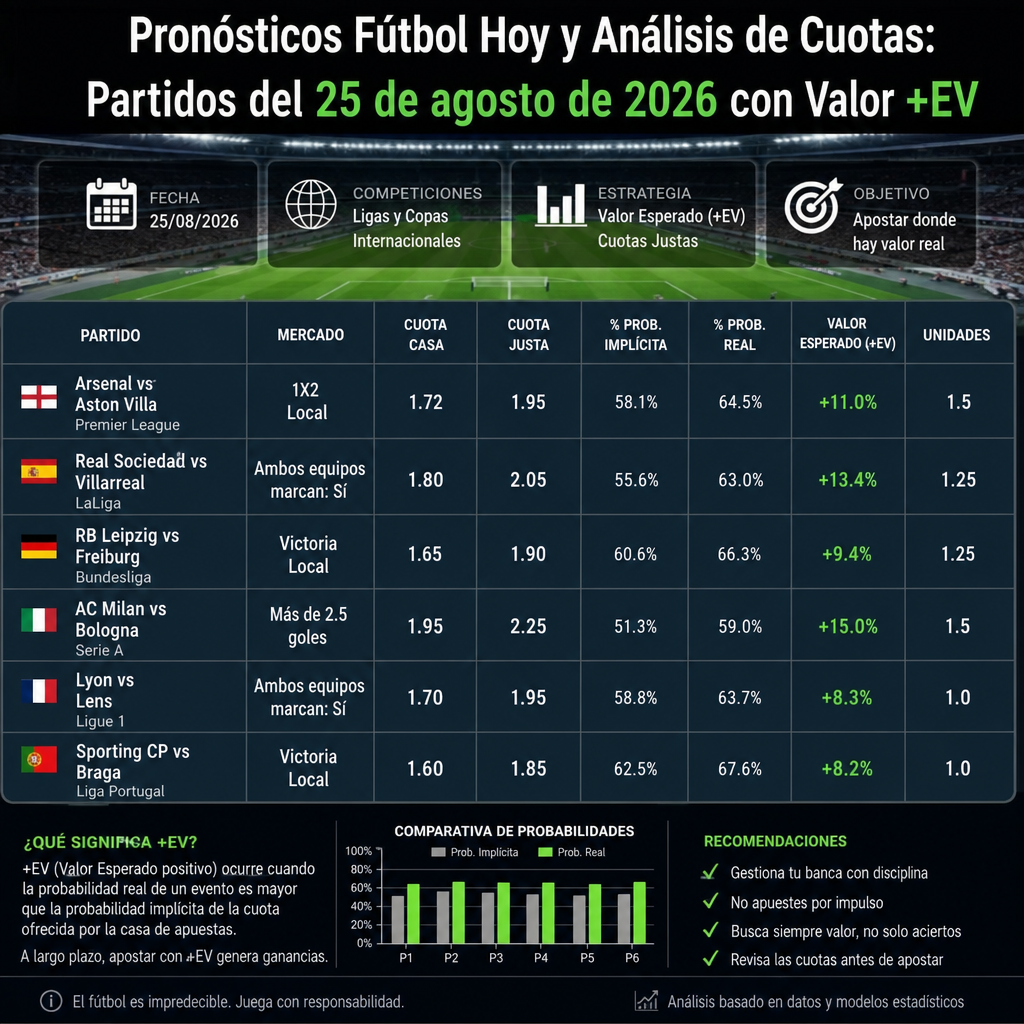
El Valor Esperado (Expected Value, o EV) es un concepto fundamental de la teoría de la probabilidad que cuantifica el beneficio o la pérdida media anticipada por cada unidad monetaria apostada, asumiendo una repetición infinita de la misma condición de mercado. La fórmula es absoluta y no admite interpretaciones subjetivas:
EV = (Probabilidad Real Estimada × Cuota Decimal) – 1
Si el resultado es mayor que 0, estamos ante apuestas con valor esperado positivo +EV. Si el resultado es menor que 0, la apuesta tiene un Valor Esperado Negativo (-EV) y constituye una destrucción de capital a largo plazo, independientemente de si el equipo gana ese día concreto.
Ejemplo Práctico: La Ilusión del Favorito en La Liga
Imagina un encuentro: Arsenal vs. Brentford. La casa de apuestas ofrece una cuota de 1.45 para la victoria del Arsenal. La probabilidad implícita que el bookmaker te vende es de (1 / 1.45) × 100 = 68.9%.
Sin embargo, la Terminal MED v4.0 procesa variables que el mercado minorista ignora. Nuestro algoritmo detecta que el Arsenal viene de jugar un partido de Champions League a 1.200 km de distancia, con un índice de fatiga neuromuscular elevado en su línea defensiva y una rotación confirmada de dos mediocentros titulares. Tras el procesamiento de nuestros 7 factores biomatemáticos, el modelo estima que la probabilidad real de victoria del Arsenal es del 62%, no del 68.9%.
Aplicamos la fórmula del EV:
EV = (0.62 × 1.45) – 1 = 0.899 – 1 = -0.101 (-10.1% EV)
El resultado es un -10.1% de Valor Esperado. Apostar al Arsenal en esta condición es regalar un 10.1% de tu stake a la casa de apuestas a largo plazo. El hecho de que el Arsenal pueda ganar el partido por un gol fortuito es varianza, no habilidad. Un apostador profesional identifica cuotas sin valor en favoritos y descarta la operación, o busca valor en el lado opuesto del mercado.
El Sesgo Cognitivo que Destruye tu Bankroll: Kahneman y la Representatividad
¿Por qué los apostadores insisten en jugar cuotas de 1.30 o 1.40? La respuesta no reside en el fútbol, sino en la psicología cognitiva. Daniel Kahneman y Amos Tversky documentaron el sesgo de representatividad (representativeness heuristic), un atajo mental donde las personas juzgan la probabilidad de un evento basándose en cuánto se parece a un estereotipo conocido, ignorando las tasas base y las variables contextuales [[1]].
Al ver el escudo del Bayern Múnich o del PSG, el cerebro del apostador recreacional asigna automáticamente una probabilidad de victoria del 90%, anulando variables críticas como la congestión de calendario. La literatura médica es contundente: la tasa de lesiones musculares y la merma en el rendimiento físico en el fútbol profesional se disparan cuando los equipos juegan con un descanso inferior a 72-96 horas respecto al partido anterior [[2]]. Ignorar este dato biométrico para apostar por el «nombre» es la definición exacta de negligencia financiera.
Cómo la Terminal MED v4.0 Detecta Apuestas con Valor Esperado Positivo +EV
Para superar la eficiencia del mercado, no basta con mirar la tabla de clasificación o los últimos cinco resultados. La Terminal MED v4.0 audita cada partido a través de 7 factores cuantitativos que el dinero público ignora, pero que el dinero inteligente (smart money) explota para generar +EV:
- F1: Descanso <72h. Auditoría de carga de trabajo. Un equipo con menos de 72 horas de recuperación ve mermada su capacidad de presión alta (PPDA) en un 18-22% [[2]].
- F2: Motivación asimétrica. Análisis de la necesidad de puntos. Un equipo luchando por la permanencia en mayo tiene un rendimiento relativo superior al esperado contra un equipo de media tabla sin objetivos.
- F3: Rotación previa a Champions. Detección probabilística de alineaciones suplentes. El impacto de las rotaciones por Champions League es una de las fuentes más consistentes de +EV para el no favorito.
- F4: Dinero Inteligente (RLM). Monitoreo del Reverse Line Movement (RLM). Si el 80% de los tickets van al favorito, pero la cuota del no favorito baja, hay movimiento de capital profesional que la Terminal detecta en tiempo real.
- F5: Logística y Clima. Impacto de viajes superiores a 1.000 km y condiciones meteorológicas adversas que neutralizan la ventaja técnica del favorito.
- F6: Rival Kriptonita. Análisis de estilos de juego. Equipos que plantean bloques bajos y transiciones rápidas históricamente sobre-rinden contra favoritos con posesión estéril.
- F7: Inflación de Cuota. Detección de cuotas artificialmente bajas debido a la carga de apuestas recreacionales, creando valor en el lado opuesto.
| Variable de Análisis | Escenario -EV (Trampa) | Escenario +EV (Oportunidad) |
|---|---|---|
| Fatiga / Calendario | Favorito juega a las 72h post-Champions con 3 bajas clave en defensa. | No favorito con 7 días de descanso y motivación máxima por permanencia. |
| Movimiento de Cuotas | La cuota del favorito baja solo por volumen de dinero público recreacional. | Reverse Line Movement: el dinero público va al favorito, pero la cuota del underdog baja (Smart Money). |
| Valor Matemático | Probabilidad implícita (75%) > Probabilidad real estimada por modelo (65%). | Probabilidad implícita (40%) < Probabilidad real estimada por modelo (52%). |
Gestión de Banca: El Criterio de Kelly Fraccional (25%) como Escudo
Detectar qué es el valor esperado en apuestas deportivas es solo la mitad de la ecuación. La otra mitad es la gestión del capital. Una apuesta con +EV puede perder individualmente debido a la varianza inherente al deporte. Si apuestas un porcentaje demasiado alto de tu bankroll en cada operación, una racha negativa (drawdown) te llevará a la quiebra antes de que la matemática se imponga a largo plazo.
La solución estándar de la industria es el Criterio de Kelly, una fórmula que determina el tamaño óptimo de la apuesta en función del edge (ventaja) que tienes sobre la casa. Sin embargo, el Kelly completo es extremadamente volátil y asume que tu estimación de probabilidad real es perfecta, algo casi imposible en el fútbol. Por ello, la Terminal MED v4.0 recomienda y aplica por defecto una gestión del bankroll con criterio de Kelly al 25% (Kelly Fraccional). Esto reduce la varianza y el riesgo de ruina en un 80%, manteniendo una trayectoria de crecimiento del capital compuesta y sostenible.
Cómo Ejecutar el +EV en Mercados de Cobertura
Si el mercado de victoria directa (1X2) del favorito está inflado y carece de valor, el apostador cuantitativo no fuerza la apuesta. Cambia de mercado. El Hándicap Asiático es la herramienta predilecta para monetizar la vulnerabilidad de los favoritos.
En lugar de apostar a que el no favorito ganará el partido (cuota alta, probabilidad baja), se apuesta a que el no favorito no perderá por más de X goles (Hándicap Asiático +1.5, +1.25 o +0.5). Este mercado reduce la varianza y ofrece cuotas con mayor valor intrínseco cuando el modelo MED v4.0 detecta que el favorito está en un escenario de F1 (fatiga) o F3 (rotación). Cubrir al no favorito con hándicap positivo transforma una apuesta binaria de alto riesgo en una operación de +EV con margen de error estructural.
Preguntas Frecuentes sobre el Valor Esperado en Apuestas
¿Puedo saber con certeza si una apuesta +EV va a ganar?
No. No hay datos demostrables que permitan predecir el futuro de un evento deportivo con un 100% de certeza. El +EV no garantiza el resultado de un partido aislado; garantiza la rentabilidad matemática tras una muestra grande de operaciones (ley de los grandes números). La varianza a corto plazo es el precio que se paga por la ventaja a largo plazo.
¿Es posible calcular el valor esperado manualmente sin software?
Técnicamente sí, mediante la fórmula EV = (Probabilidad Real × Cuota) – 1. Sin embargo, estimar la «Probabilidad Real» con precisión requiere procesar cientos de variables (fatiga, clima, RLM, historial) en tiempo real. Hacerlo manualmente introduce sesgos humanos y errores de cálculo. Para una ejecución profesional, se requiere un software cuantitativo de apuestas de fútbol como la Terminal MED v4.0.
¿Por qué las casas de apuestas permiten apuestas +EV?
Las casas de apuestas fijan sus cuotas para equilibrar el dinero de ambos lados y asegurar su margen, no para predecir el futuro con precisión quirúrgica. Cuando el dinero público se aglomera en un favorito, inflan su cuota (bajando su valor) y, por efecto espejo, inflan la cuota del no favorito, creando inadvertidamente oportunidades +EV que los modelos cuantitativos pueden explotar.
El mercado de apuestas no perdona la improvisación. La única vía para la rentabilidad sostenida es abandonar el sesgo de representatividad, auditar cada línea con datos biomatemáticos y ejecutar únicamente cuando el Valor Esperado esté a tu favor. El resto es ruido estadístico.
Referencias: [[1]] Tversky, A., & Kahneman, D. (1974). Judgment under Uncertainty: Heuristics and Biases. Science. [[2]] Page, R.M., et al. (2022). The Effects of Fixture Congestion on Injury in Professional Football. PMC.